
20 estadísticas de marketing de apps móviles para 2026
Las apps móviles generaron un récord de USD 167 mil millones de gasto de consumidores en 2025, arriba 10.6% año contra año, mientras las descargas pegaron casi 150 mil millones, según el reporte State of Mobile 2026 de Sensor Tower. Sume la proyección de AppsFlyer de USD 94.9 mil millones de gasto en anuncios de instalación de apps y el panorama es claro. La economía de apps sigue creciendo, y los winners son los equipos que adquieren, retienen y monetizan con datos actuales. Aquí hay 20 estadísticas verificadas que dan forma al marketing de apps móviles en 2026.
El estado de la economía de apps en 2026

Cada número de abajo se re-verificó en agosto de 2026 contra los reportes primarios más recientes: el State of Mobile 2026 de Sensor Tower (Sensor Tower absorbió data.ai en 2024), los datos anuales de trends de AppsFlyer, el State of Subscription Apps 2026 de RevenueCat y anuncios oficiales de plataforma de Google y Apple.
Aquí está lo que los datos de verdad dicen.
1. Los consumidores gastaron un récord de USD 167 mil millones en apps en 2025
El ingreso global de compras in-app en App Store y Google Play saltó 10.6% año contra año hasta USD 167 mil millones en 2025, según el State of Mobile 2026 de Sensor Tower.
El mercado se movió de forma decisiva de growth-at-all-costs a monetización. La gente está pagando más adentro de las apps que nunca.
2. Las descargas pegaron casi 150 mil millones, un máximo histórico nuevo
Las descargas totales en iOS y Google Play subieron 0.8% año contra año hasta casi 150 mil millones en 2025, superando el récord anterior de 2023 (Sensor Tower, 2026).
El growth se desaceleró en mercados maduros. Maduro no es lo mismo que saturado.
3. Los usuarios pasaron 5.3 billones de horas en apps el año pasado
Eso da más o menos 3.6 horas al día por usuario móvil, con el tiempo total invertido arriba 3.8% año contra año en 2025 (Sensor Tower, 2026).
La pantalla móvil sigue siendo la pantalla principal. Cada una de esas horas es una oportunidad de adquisición y monetización para alguien.
4. EE. UU. es el mercado móvil más grande, cerca de USD 60 mil millones
Los consumidores estadounidenses gastaron cerca de USD 60 mil millones en apps en 2025, manteniendo a EE. UU. como el mercado móvil más grande del mundo por ingreso, mientras el Reino Unido, Alemania y Francia impulsaron el growth de Europa Occidental (Sensor Tower, 2026).
Las tendencias de engagement divergieron de forma aguda por región en 2025, así que una estrategia de mercado one-size-fits-all deja dinero sobre la mesa.
5. Las apps no-juego superaron a los juegos en ingreso por primera vez
En 2025, el ingreso de compras in-app de apps no-gaming superó a los juegos por primera vez (Sensor Tower, 2026).
El ingreso de compras in-app (IAP) no-juego subió 21% año contra año y ahora se sienta en casi tres veces su nivel de cinco años antes. Los juegos todavía se acercaron a USD 82 mil millones pero crecieron apenas 1.3%.
6. Las apps de IA generativa duplicaron sus descargas a 3.8 mil millones
Las descargas de apps GenAI se duplicaron año contra año a 3.8 mil millones en 2025, el ingreso de compras in-app casi se triplicó hasta superar USD 5 mil millones, y el tiempo invertido pegó 48 mil millones de horas, más o menos 3.6x el total de 2024 (Sensor Tower, 2026).
La IA ya no es una categoría de nicho. Es el motor de growth de toda la tienda de apps.
Costos de adquisición de usuarios y gasto en anuncios en 2026
La adquisición de usuarios (UA) paga sigue siendo la palanca de growth más rápida en móvil, y sigue siendo donde los presupuestos se desperdician más rápido. Gestionamos publicidad paga adentro de marketing de apps móviles en cuentas de gaming y no-gaming todos los días, y estos son los números contra los que benchmarkeamos. (Para una mirada a lo que puede hacer una UA disciplinada, vea nuestro caso pre-lanzamiento de un juego puzzle de rol.)
7. El gasto en anuncios de instalación de apps se proyectó a USD 94.9 mil millones en 2025
AppsFlyer proyectó que el gasto global en anuncios de instalación de apps llegaría a USD 94.9 mil millones en 2025, un aumento del 20% desde 2023 (AppsFlyer, publicado en julio de 2023, actualizado en octubre de 2025). Es una proyección de dos años hecha en 2023, no una tasa de growth medida de 2025, así que trátela como la escala del mercado.
Los cambios de privacidad no encogieron el mercado de UA tanto como cambiaron quién lo gana.
8. Los presupuestos de UA no-gaming crecieron 8% mientras gaming se retrajo 7%
El reporte anual de trends de AppsFlyer midió el gasto global en anuncios de UA en USD 65 mil millones en 2024 (excluyendo China), arriba 5% año contra año. No-gaming creció 8% mientras gaming cayó 7%, y las apps de Finance lideraron todo con un surge del 61% impulsado por crypto y fintech (AppsFlyer, 2025).
9. Las instalaciones de iOS cuestan más o menos tres veces más que Android
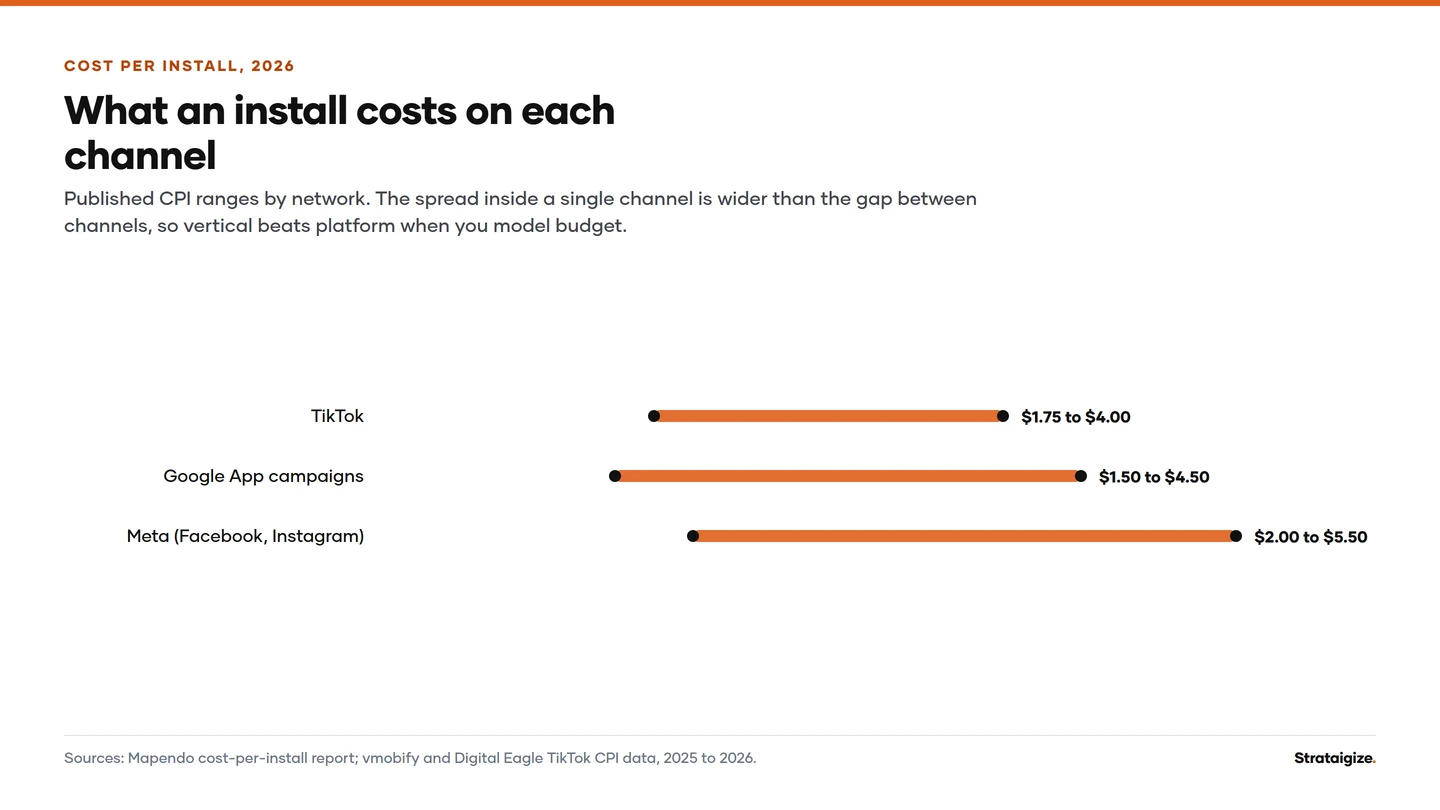
El costo promedio global por instalación (CPI) llegó a USD 5.84 en iOS en Q1 2026, arriba 19% año contra año, versus USD 1.92 en Android, arriba 8%, según datos de AppsFlyer compilados por Digital Applied (2026).
El mix de plataforma y geo importa más que nunca cuando planea presupuestos. Modele el suyo con nuestra calculadora de gasto en anuncios antes de comprometerse.
10. Las conversiones de remarketing crecieron 10x más rápido que las instalaciones pagas
Las conversiones de remarketing pago crecieron 22% en 2024, versus apenas 2% de growth en instalaciones pagas (AppsFlyer, 2025).
La conversión más barata es un usuario que ya instaló su app. Si su presupuesto es 100% adquisición fría, está pagando de más por growth.
Benchmarks de retención en 2026
11. Más o menos el 96% de los usuarios nuevos se fueron para el Día 30
La retención mediana del día 30 en todas las categorías de apps se sienta alrededor del 4% en 2026, y una app típica pierde el 75% de sus usuarios en los primeros tres días después de la instalación, según los benchmarks de retención 2026 de UXCam, compilados de datos de AppsFlyer y Adjust.
Si no está invirtiendo en onboarding, engagement y mensajería de lifecycle, está prendiendo fuego al dinero de UA.
12. La curva de retención es más empinada en la Semana Uno
La retención mediana del día 1 es unos 25%, el día 7 cae a 8% y el día 30 aterriza en 4%; los performers fuertes en el percentil 75 sostienen 5-8% al día 30 (UXCam, 2026).
Mida las cosas correctas temprano. Nuestra guía de los 10 KPIs de apps móviles que importan muestra qué números predicen salud de largo plazo.
13. La retención varía de forma salvaje por categoría
Retención mediana del día 30 en 2026: apps sociales alrededor del 12%, productividad 8%, fintech 7%, salud y fitness 5%, gaming 3%, ecommerce 2% (UXCam, 2026).
Benchmarkee contra su propia vertical, no contra todo el mercado. Un número del 5% al día 30 es un win para un juego y una bandera roja para un neobank.
14. La activación de la primera sesión predice todo
Las apps cuyos usuarios completan una acción significativa primera en la sesión uno retienen a 2 a 3 veces la tasa de las apps que no, sin importar la categoría (UXCam, 2026).
El trabajo de retención que mejor se paga ocurre en los primeros cinco minutos del journey del usuario. Casi nada de eso ocurre en el mes dos.
Tendencias de monetización y suscripciones
15. La monetización híbrida sigue rindiendo por encima
El ingreso de publicidad in-app creció 26% en no-gaming y 7% en gaming durante 2024, impulsado por modelos híbridos que mezclan anuncios con compras; los juegos midcore solos vieron un salto del 21% en ingreso de anuncios (AppsFlyer, 2025).
Anuncios o IAP es una elección falsa. Los winners corren ambos.
16. Apuestas, lending y food delivery son las categorías de momentum
En 2025, las descargas globales subieron 24% para apps de sports betting y 18% para apps de crédito y lending, mientras las apps de restaurantes y food delivery crecieron 14%, pasando su pico de la era de la pandemia (Sensor Tower, 2026).
El momentum de categoría se mueve rápido. Lo que estaba caliente en 2023 no es lo que está caliente ahora.
17. Casi 15,000 apps de suscripción nuevas se lanzan cada mes
El State of Subscription Apps 2026 de RevenueCat, construido sobre más de 115,000 apps y USD 16 mil millones de ingreso rastreado, cuenta cerca de 15,000 apps de suscripción nuevas por mes a inicios de 2026, más o menos siete veces la tasa de 2022.
Las suscripciones son ahora el modelo de monetización por defecto de las apps no-juego, lo que significa que la barra del paywall sigue subiendo.
18. El growth de suscripciones se está concentrando en el tope
La app de suscripción mediana creció el ingreso recurrente mensual apenas 5.3% año contra año, mientras el 10% de arriba creció 306% (RevenueCat, 2026). Los suscriptores de Norteamérica entregan una mediana de USD 32 de ingreso del primer año por pagador versus USD 23 a nivel global.
La ejecución promedio ya no se acumula. Pricing, paywall y disciplina de retención separan a los líderes de todos los demás.
Privacidad y medición en 2026
19. Google mató Privacy Sandbox en Android
En octubre de 2025, Google retiró el programa Privacy Sandbox, incluidas las APIs Attribution Reporting, Topics y Protected Audience, después de años de adopción limitada de la industria (Google, 2025).
La temida versión Android del prompt App Tracking Transparency (ATT) de Apple nunca aterrizó. El targeting en el Google Advertising ID (GAID) sobrevive por ahora, pero la dirección de viaje de la privacidad no cambió. Siga construyendo datos first-party y medición de incrementalidad de todos modos.
20. Apple se movió: Apple Ads y AdAttributionKit
Apple renombró Apple Search Ads a Apple Ads en abril de 2025 cuando su negocio de publicidad se expandió más allá de los placements de búsqueda, y AdAttributionKit está sucediendo a SKAdNetwork como el framework de atribución que preserva la privacidad en iOS (Apple, 2025).
Si su equipo todavía corre un playbook de SKAdNetwork de la era 2023, su medición ya está una generación atrás.
¿Qué significa todo esto para usted?
Si hay un solo tema en los datos de 2026, es que los fundamentals no cambiaron, pero la barra sigue subiendo.
Consiga usuarios, reténgalos y monetice bien.
- Invierta más inteligente en UA. Las instalaciones de iOS cuestan más o menos 3x Android, el remarketing crece más rápido que las instalaciones frías, y la matemática de lifetime value (LTV) estilo finanzas se está extendiendo a cada vertical.
- Enfóquese en la retención. Una mediana del 4% al día 30 significa que el trabajo de retención es el growth más barato que va a comprar.
- Diversifique la monetización. Los modelos híbridos de anuncios más IAP y el pricing disciplinado de suscripciones están rindiendo por encima de las estrategias de un solo ingreso.
- Juegue el juego largo de la privacidad. Privacy Sandbox murió, pero la era de la privacidad no. Los datos first-party ganan de cualquier forma.
La oportunidad sigue siendo masiva. Un mercado de gasto de consumidores de USD 167 mil millones no miente.
Buena lectura: Estadísticas de Google Ads 2026
Preguntas frecuentes
¿Cuánto cuesta adquirir un usuario de app móvil en 2026?
El CPI promedio global llegó a USD 5.84 en iOS y USD 1.92 en Android en Q1 2026, según datos de AppsFlyer compilados por Digital Applied. Los costos reales varían mucho por geografía, vertical y formato de anuncio: finanzas y otras categorías de LTV alto pagan bien por encima del promedio, mientras las instalaciones de gaming casual en mercados emergentes pueden costar menos de un dólar.
¿Qué es una buena tasa de retención del día 30 en 2026?
La mediana en todas las categorías es unos 4%, y 5-8% marca un performer fuerte, según los benchmarks 2026 de UXCam. Júzguese contra su vertical: las apps sociales sostienen una mediana del 12% al día 30, fintech 7%, gaming apenas 3%.
¿Qué tan grande es la economía de apps móviles en 2026?
Según el State of Mobile 2026 de Sensor Tower, los consumidores gastaron USD 167 mil millones en compras in-app en 2025 (arriba 10.6%), descargaron apps casi 150 mil millones de veces y pasaron 5.3 billones de horas en apps. Las apps no-juego superaron a los juegos en ingreso por primera vez.
¿Qué reemplazó a SKAdNetwork y Privacy Sandbox?
Google retiró Privacy Sandbox en Android en octubre de 2025, así que la medición basada en GAID continúa por ahora. En iOS, AdAttributionKit de Apple está sucediendo a SKAdNetwork, y Apple Search Ads se rebrandeó a Apple Ads en abril de 2025. De cualquier forma, los datos first-party y el testing de incrementalidad son la fundación durable.
¿Listo para crecer? Trabaje con Strataigize Marketing
Si busca convertir estos insights en growth real, Strataigize Marketing puede ayudar. Con base en Vancouver y sirviendo con orgullo a clientes en Canadá, EE. UU. y Australia, nos especializamos en ayudar a apps móviles a tener éxito a nivel global.
Somos obsesivos con el performance marketing, la adquisición de usuarios, la estrategia de retención y el app store optimization que impulsa resultados reales, no vanity metrics.
De fintech a gaming, ecommerce a salud, sabemos qué se necesita para ganar en móvil ahora mismo, y qué significa de verdad una mediana de categoría para sus propios números.
Reserve una auditoría de marketing hoy.
Referencias
- Sensor Tower. (2026, enero). 2026 State of Mobile: AI Moves Mobile into Its Next Phase.
- AppsFlyer. (2025). Global app install ad spend projected to rise 20% to $94.9B in 2025.
- AppsFlyer. (2025, enero). Top Data Trends: Global App Market Insights.
- Digital Applied. (2026, abril). Mobile App Marketing Statistics 2026: Install Data.
- UXCam. (2026, abril). Mobile App Retention Benchmarks by Industry.
- RevenueCat. (2026, marzo). State of Subscription Apps 2026.
- Google. (2025, octubre). Update on Plans for Privacy Sandbox Technologies.
- Apple. (2025). AdAttributionKit Developer Documentation.
Hable con nosotros