
2026 年 20 条移动应用营销统计
据 Sensor Tower 的 State of Mobile 2026 报告,移动应用在 2025 年创造了创纪录的 1670 亿美元消费者支出,同比增长 10.6%,下载量接近 1500 亿次。再加上 AppsFlyer 对应用安装广告支出 949 亿美元的预测,图景很清楚。应用经济仍在增长,赢家是那些用当前数据做获客、留存与变现的团队。以下是塑造 2026 年移动应用营销的 20 条已核实统计。
2026 年应用经济现状

下面每个数字都在 2026 年 8 月对照最新一手报告重新核实:Sensor Tower 的 State of Mobile 2026(Sensor Tower 于 2024 年收购了 data.ai)、AppsFlyer 的年度趋势数据、RevenueCat 的 State of Subscription Apps 2026,以及 Google 与 Apple 的官方平台公告。
数据实际说的是这些。
1. 消费者 2025 年在应用内支出创纪录的 1670 亿美元
据 Sensor Tower 的 State of Mobile 2026,App Store 与 Google Play 的全球应用内购买收入同比增长 10.6%,达到 1670 亿美元。
市场已明确从不惜代价增长转向变现。人们在应用内付费比以往任何时候都多。
2. 下载量接近 1500 亿次,再创新高
2025 年 iOS 与 Google Play 总下载量同比增长 0.8%,达到 近 1500 亿次,超过 2023 年创下的前纪录(Sensor Tower,2026)。
成熟市场增长放缓。成熟不等于饱和。
3. 用户去年在应用内花费 5.3 万亿小时
约合每位移动用户每天 3.6 小时,2025 年总使用时长同比增长 3.8%(Sensor Tower,2026)。
手机屏仍是主屏。这些小时里的每一分钟,都是某人的获客与变现机会。
4. 美国仍是最大移动市场,接近 600 亿美元
美国消费者 2025 年在应用内花费接近 600 亿美元,使美国保持全球按收入计的最大移动市场;英国、德国与法国则推动了西欧增长(Sensor Tower,2026)。
2025 年各地区互动趋势分化明显,一刀切的市场策略会把钱留在桌上。
5. 非游戏应用购买收入首次超过游戏
2025 年,非游戏应用的应用内购买收入首次超过游戏(Sensor Tower,2026)。
非游戏应用内购买(IAP)收入同比增长 21%,约为五年前水平的近三倍。游戏仍接近 820 亿美元,但仅增长 1.3%。
6. 生成式 AI 应用下载翻倍至 38 亿次
2025 年 GenAI 应用下载同比增长一倍至 38 亿次,应用内购买收入近乎三倍,超过 50 亿美元,使用时长达到 480 亿小时,约为 2024 年总量的 3.6 倍(Sensor Tower,2026)。
AI 不再是小众品类。它是整个应用商店的增长引擎。
2026 年用户获取成本与广告支出
付费用户获取(UA)仍是移动端最快的增长杠杆,也仍是预算烧得最快的地方。我们每天在游戏与非游戏账户上,在移动应用营销内管理付费广告,这些就是我们对照的基准数字。(想看纪律化 UA 能做到什么,见我们的解谜角色扮演游戏预发布案例。)
7. 应用安装广告支出预计 2025 年达 949 亿美元
AppsFlyer 预测全球应用安装广告支出将在 2025 年达到 949 亿美元,较 2023 年增长 20%(AppsFlyer,2023 年 7 月发布,2025 年 10 月更新)。这是 2023 年做出的两年期预测,不是已测得的 2025 年增长率,请把它当作市场体量来读。
隐私变化并没有把 UA 市场缩小多少,更多是改变了谁能赢。
8. 非游戏 UA 预算增长 8%,游戏回落 7%
AppsFlyer 的年度趋势报告测得 2024 年全球 UA 广告支出为 650 亿美元(不含中国),同比增长 5%。非游戏增长 8%,游戏下降 7%,金融类应用以 61% 的飙升领先,由加密与金融科技推动(AppsFlyer,2025)。
9. iOS 安装成本约为 Android 的三倍
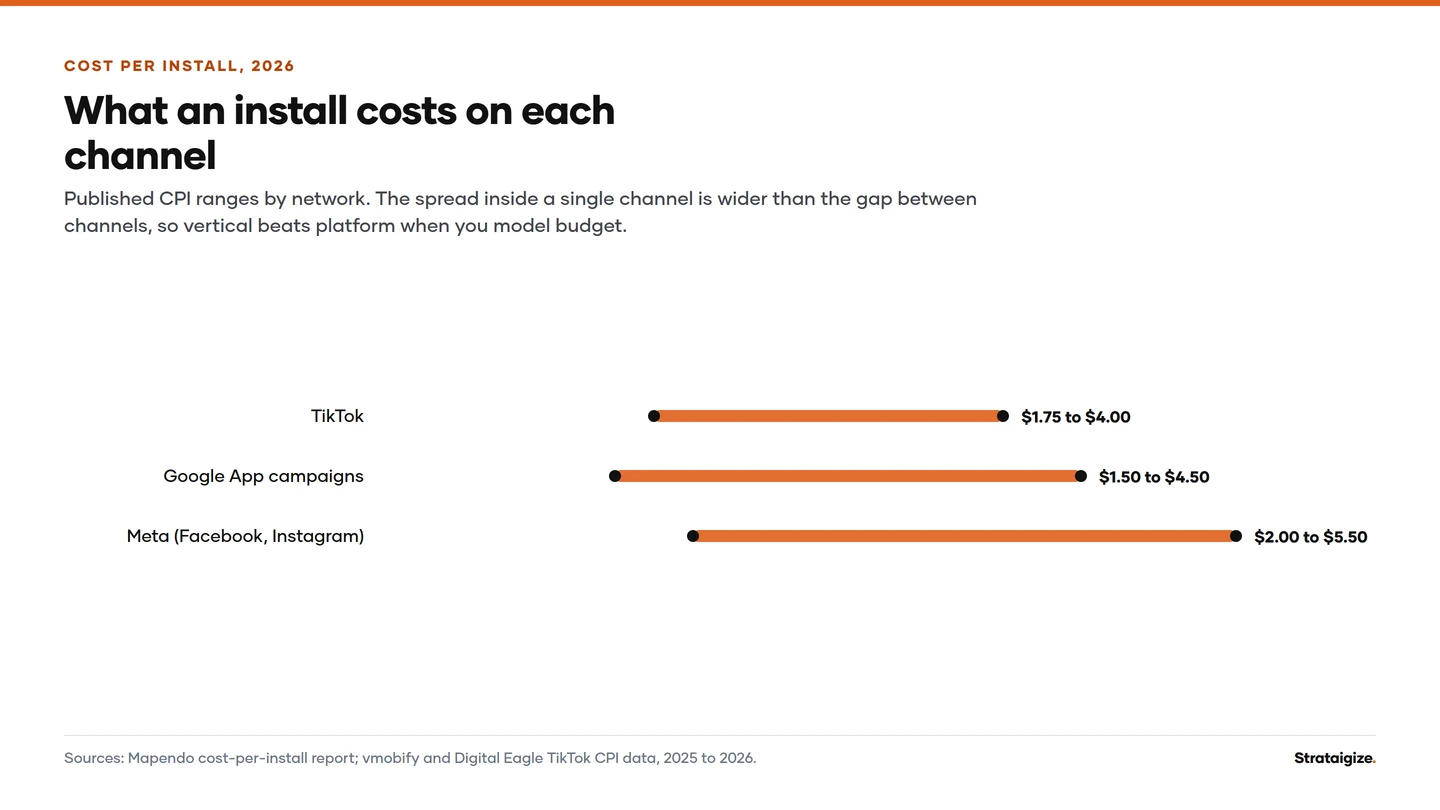
全球平均每次安装成本(CPI)在 2026 年第一季度 iOS 达到 5.84 美元,同比增长 19%;Android 为 1.92 美元,同比增长 8%,据 Digital Applied 汇编的 AppsFlyer 数据(2026)。
规划预算时,平台与地区组合比以往更重要。在承诺之前,用我们的广告支出计算器建模。
10. 再营销转化增速是付费安装的 10 倍
付费再营销转化在 2024 年增长 22%,而付费安装仅增长 2%(AppsFlyer,2025)。
最便宜的转化是已经安装过你应用的用户。若预算 100% 用于冷获客,你在为增长多付费。
2026 年留存基准
11. 大约 96% 的新用户在第 30 天已离开
2026 年全品类中位第 30 天留存约 4%,典型应用在安装后 前三天流失 75% 的用户,据 UXCam 的 2026 留存基准,汇编自 AppsFlyer 与 Adjust 数据。
若不投资入门引导、互动与生命周期消息,你是在烧掉 UA 预算。
12. 留存曲线在第一周最陡
中位第 1 天留存约 25%,第 7 天降至 8%,第 30 天落在 4%;第 75 百分位的强表现者在第 30 天保持 5% 到 8%(UXCam,2026)。
尽早衡量该衡量的东西。我们的10 个重要移动应用 KPI指南说明哪些数字能预测长期健康。
13. 留存因品类差异极大
2026 年第 30 天中位留存:社交应用约 12%,效率工具 8%,金融科技 7%,健康与健身 5%,游戏 3%,电商 2%(UXCam,2026)。
对照你自己的垂直领域,而不是整个市场。第 30 天 5% 对游戏是胜利,对数字银行则是红旗。
14. 首次会话激活预测一切
无论品类,用户在第一次会话完成有意义首次动作的应用,留存率是未做到的应用的 2 到 3 倍(UXCam,2026)。
回报最高的留存工作发生在用户旅程的前五分钟。几乎没有发生在第二个月。
变现与订阅趋势
15. 混合变现持续跑赢
2024 年应用内广告收入在 非游戏增长 26%、游戏增长 7%,由广告与购买混合的混合模型推动;仅中核游戏广告收入就跳升 21%(AppsFlyer,2025)。
广告或 IAP 是假选择。赢家两边都跑。
16. 博彩、信贷与外卖是动能品类
2025 年全球下载量:体育博彩应用上升 24%,信贷与借贷应用上升 18%,餐厅与外卖应用增长 14%,超过疫情高峰(Sensor Tower,2026)。
品类动能变化很快。2023 年热门的,现在未必热。
17. 每月近 15,000 款新订阅应用上线
RevenueCat 的 State of Subscription Apps 2026 基于超过 115,000 款应用与 160 亿美元跟踪收入,统计 2026 年初每月近 15,000 款新订阅应用,约为 2022 年节奏的七倍。
订阅现已成为非游戏应用的默认变现模型,这意味着付费墙门槛持续抬高。
18. 订阅增长向头部集中
中位订阅应用月经常性收入仅同比增长 5.3%,而前 10% 增长了 306%(RevenueCat,2026)。北美订阅者中位 首年每位付费用户收入 32 美元,全球为 23 美元。
平均执行力不再复利。定价、付费墙与留存纪律把领先者与其他人分开。
2026 年隐私与衡量
19. Google 终止了 Android 上的 Privacy Sandbox
2025 年 10 月,Google 退役了 Privacy Sandbox 计划,包括 Attribution Reporting、Topics 与 Protected Audience API,此前行业采用有限(Google,2025)。
长期担忧的 Android 版 Apple App Tracking Transparency(ATT)提示从未落地。基于 Google Advertising ID(GAID)的定向暂时仍在,但隐私方向没有变。无论如何,继续建设第一方数据与增量衡量。
20. Apple 已向前走:Apple Ads 与 AdAttributionKit
Apple 于 2025 年 4 月将 Apple Search Ads 更名为 Apple Ads,因其广告业务扩展到搜索以外的展示位;AdAttributionKit 正接替 SKAdNetwork,成为 iOS 上保护隐私的归因框架(Apple,2025)。
若你的团队仍在跑 2023 年代的 SKAdNetwork 打法,你的衡量已落后一代。
这一切对你意味着什么?
若 2026 年数据只有一个主题,那就是 基本面没变,但门槛持续抬高。
获取用户,留住他们,并好好变现。
- 更聪明地投资 UA。 iOS 安装成本约为 Android 的 3 倍,再营销增长快于冷安装,金融风格的终身价值(LTV)算法正扩散到每个垂直领域。
- 聚焦留存。 第 30 天中位 4% 意味着留存工作是你能买到的最便宜增长。
- 多样化变现。 广告加 IAP 的混合模型与纪律化订阅定价,跑赢单一收入策略。
- 在隐私上打长线。 Privacy Sandbox 死了,但隐私时代没有。第一方数据无论哪种结果都赢。
机会仍然巨大。1670 亿美元的消费者支出市场不会说谎。
推荐阅读: Google Ads 统计 2026
常见问题
2026 年获取一个移动应用用户要花多少钱?
据 Digital Applied 汇编的 AppsFlyer 数据,2026 年第一季度全球平均 CPI 为 iOS 5.84 美元、Android 1.92 美元。实际成本因地理、垂直领域与广告形式差异很大:金融及其他高 LTV 品类远高于平均,新兴市场的休闲游戏安装可低于一美元。
2026 年怎样的第 30 天留存率算好?
据 UXCam 的 2026 基准,全品类中位约 4%,5% 到 8% 属于强表现。对照你的垂直领域评判:社交应用第 30 天中位 12%,金融科技 7%,游戏仅 3%。
2026 年移动应用经济有多大?
据 Sensor Tower 的 State of Mobile 2026,消费者 2025 年在应用内购买上花费 1670 亿美元(增长 10.6%),下载应用近 1500 亿次,在应用内花费 5.3 万亿小时。非游戏应用收入首次超过游戏。
什么取代了 SKAdNetwork 与 Privacy Sandbox?
Google 于 2025 年 10 月退役 Android 上的 Privacy Sandbox,因此基于 GAID 的衡量暂时继续。在 iOS 上,Apple 的 AdAttributionKit 正接替 SKAdNetwork,Apple Search Ads 于 2025 年 4 月更名为 Apple Ads。无论哪种,第一方数据与增量测试都是持久基础。
准备增长?与 Strataigize Marketing 合作
若你想把这些洞察变成真实增长,Strataigize Marketing 可以帮忙。我们位于温哥华,自豪地服务加拿大、美国与澳大利亚的客户,专注帮助移动应用在全球取得成功。
我们对效果营销、用户获取、留存策略以及驱动真实结果(而非虚荣指标)的应用商店优化近乎偏执。
从金融科技到游戏,从电商到健康,我们知道此刻在移动端取胜需要什么,以及品类中位数对你自己的数字真正意味着什么。
今天就预约一次营销审计。
参考文献
- Sensor Tower. (2026, January). 2026 State of Mobile: AI Moves Mobile into Its Next Phase.
- AppsFlyer. (2025). Global app install ad spend projected to rise 20% to $94.9B in 2025.
- AppsFlyer. (2025, January). Top Data Trends: Global App Market Insights.
- Digital Applied. (2026, April). Mobile App Marketing Statistics 2026: Install Data.
- UXCam. (2026, April). Mobile App Retention Benchmarks by Industry.
- RevenueCat. (2026, March). State of Subscription Apps 2026.
- Google. (2025, October). Update on Plans for Privacy Sandbox Technologies.
- Apple. (2025). AdAttributionKit Developer Documentation.
联系我们